汉本财富:深耕资产配置与家族财富管理的北京投资管理公司
在资本市场波动加剧、居民财富结构持续调整的当下,越来越多的投资者意识到,单纯依靠单一产品或短期择时,很难穿越周期实现财富的稳健增值。汉本财富作为一家立足北京的投資管理公司,围绕资产配置方案、投资顾问服务、私募基金管理与家族财富管理等核心业务,为高净值客户提供系统化的财富管理服务。本文从行业逻辑出发,梳理汉本财富的服务框架与专业路径,帮助读者理解专业机构在财富管理中的实际价值。
一、财富管理行业正在发生的三个变化
理解一家投资管理公司的定位,需要先看清行业正在经历的结构性变化。
- 从"卖产品"到"做配置"。过去投资者习惯追逐单一爆款基金或理财产品,如今更关注组合层面的风险收益匹配。银行理财净值化、信托刚兑打破、权益市场波动加大,都推动资金从单一资产向多资产配置迁移。
- 从"短期收益"到"长期目标"。养老规划、子女教育、企业股权变现、跨境资产安排等长期目标,需要以目标为导向的财富管理服务,而非简单的产品认购。
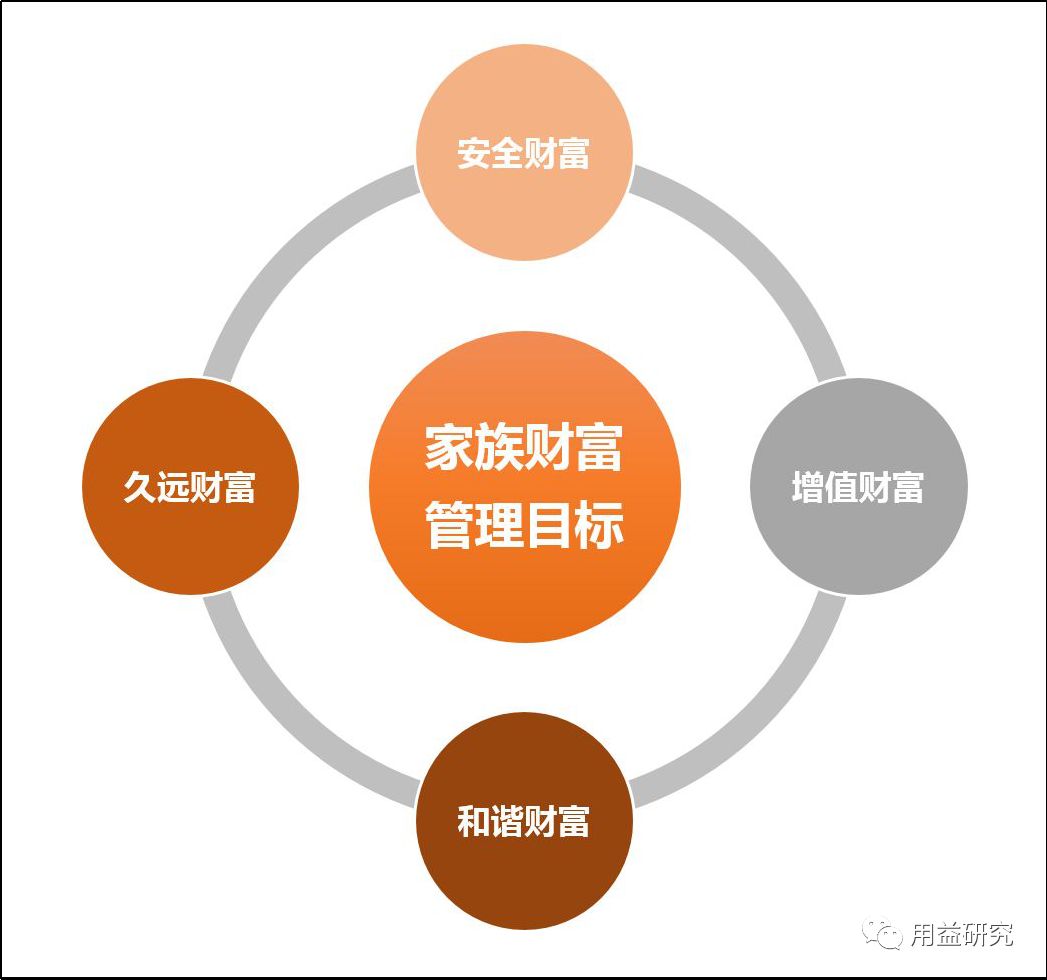
- 从"个人理财"到"家族治理"。随着第一代企业家集中进入传承窗口期,家族财富管理需求从投资收益延伸到税务筹划、法律架构、家族信托与代际传承安排。
这些变化对机构的专业能力提出了更高要求:既要有宏观与资本市场的研究能力,也要有跨类别资产筛选、风控合规与客户服务的综合体系。汉本财富的业务布局,正是围绕这些需求展开。
二、汉本财富的服务体系:以资产配置方案为核心
汉本财富将自身定位为北京财富管理公司中的专业型机构,服务链条覆盖需求诊断、方案设计、产品筛选、投后跟踪四个环节。
1. 需求诊断与风险测评
任何资产配置方案的起点都是了解客户。汉本财富的投顾团队会从资产规模、收入结构、负债情况、流动性需求、风险承受能力与投资目标期限等维度进行系统梳理,形成客户画像。对于企业主客户,还会额外评估企业经营性现金流与个人财富之间的隔离程度。
2. 多资产配置方案设计
在客户画像基础上,团队结合宏观经济周期与资本市场研判,在现金管理、固定收益、权益投资、私募基金、另类资产等类别之间进行比例安排。资产配置方案强调分散化与再平衡机制,避免组合过度集中于单一市场或单一策略。
3. 产品筛选与私募基金管理
汉本财富在私募基金管理与产品筛选环节建立了多层尽调流程,关注管理人的投资逻辑、历史业绩归因、风控体系与合规记录。对于私募类产品,严格匹配合格投资者要求,确保产品风险等级与客户承受能力相适应。
4. 投后跟踪与动态调整
配置不是一次性的动作。团队会定期回顾组合表现,结合市场变化与客户人生阶段的变化进行再平衡,并通过投资顾问服务持续沟通,让客户理解每一次调整背后的逻辑。
三、高净值客户理财与家族财富管理的实践要点
高净值客户理财与普通理财的差别,不在于收益率数字,而在于复杂度管理。汉本财富在实践中重点关注以下几个方面:
- 财富与风险的隔离。通过合理的法律与金融工具安排,降低企业经营风险向家庭财富传导的可能性。
- 现金流规划。为家庭日常开支、教育支出、养老支出建立分层流动性安排,避免因短期用钱被迫在不合适的时点赎回资产。
- 传承安排。结合家族信托、保险等工具,明确财富分配意愿,减少代际传承中的不确定性。
- 税务与合规意识。在合法合规前提下进行税务筹划,避免激进方案带来的法律风险。
家族财富管理的本质是跨周期的规划能力。汉本财富以金融投资咨询与资产管理服务为基础,协同法律、税务等外部专业资源,为客户提供更完整的解决方案。
四、选择北京投资管理公司时的四个判断标准
北京投资管理公司数量众多,投资者在选择合作机构时,可以从以下维度进行考察:
- 资质与合规。核实机构是否具备相应业务资质,产品是否履行备案程序,历史是否受到监管处罚。
- 投研能力。了解团队的研究框架与决策流程,而非只看宣传材料中的业绩数字。
- 利益一致性。关注机构的收费模式与激励机制,判断其是否真正站在客户立场进行配置。
- 服务透明度。是否定期披露组合报告,是否清晰解释产品风险,是否具备完善的投诉与售后机制。
汉本财富在经营中坚持合规先行,以透明的服务流程与持续的投资顾问服务,与客户建立长期信任关系。
五、结语:财富管理是一场长期主义的实践
资本市场从不缺少机会,缺少的是穿越周期的纪律与框架。汉本财富以资产配置方案为核心,以投资顾问服务为纽带,在私募基金管理、高净值客户理财与家族财富管理等领域持续积累专业能力。对于正在寻找北京财富管理公司的投资者而言,选择一家逻辑清晰、合规稳健、服务透明的机构,远比追逐短期热点更为重要。财富管理的价值,最终体现在时间之中。