汉本财富:北京投资管理公司如何为高净值客户做好资产配置
在金融市场日益复杂、投资品种不断丰富的今天,越来越多的高净值人士意识到,单靠个人经验打理财富已经难以应对利率波动、市场震荡与政策调整带来的多重挑战。这也正是专业投资管理公司价值凸显的原因。汉本财富作为一家立足北京的投资管理公司,围绕财富管理服务、资产配置方案与投资顾问服务构建了一套相对完整的服务体系,本文就从行业视角出发,聊聊这类机构究竟能为客户解决什么问题。
为什么高净值客户需要专业的财富管理服务
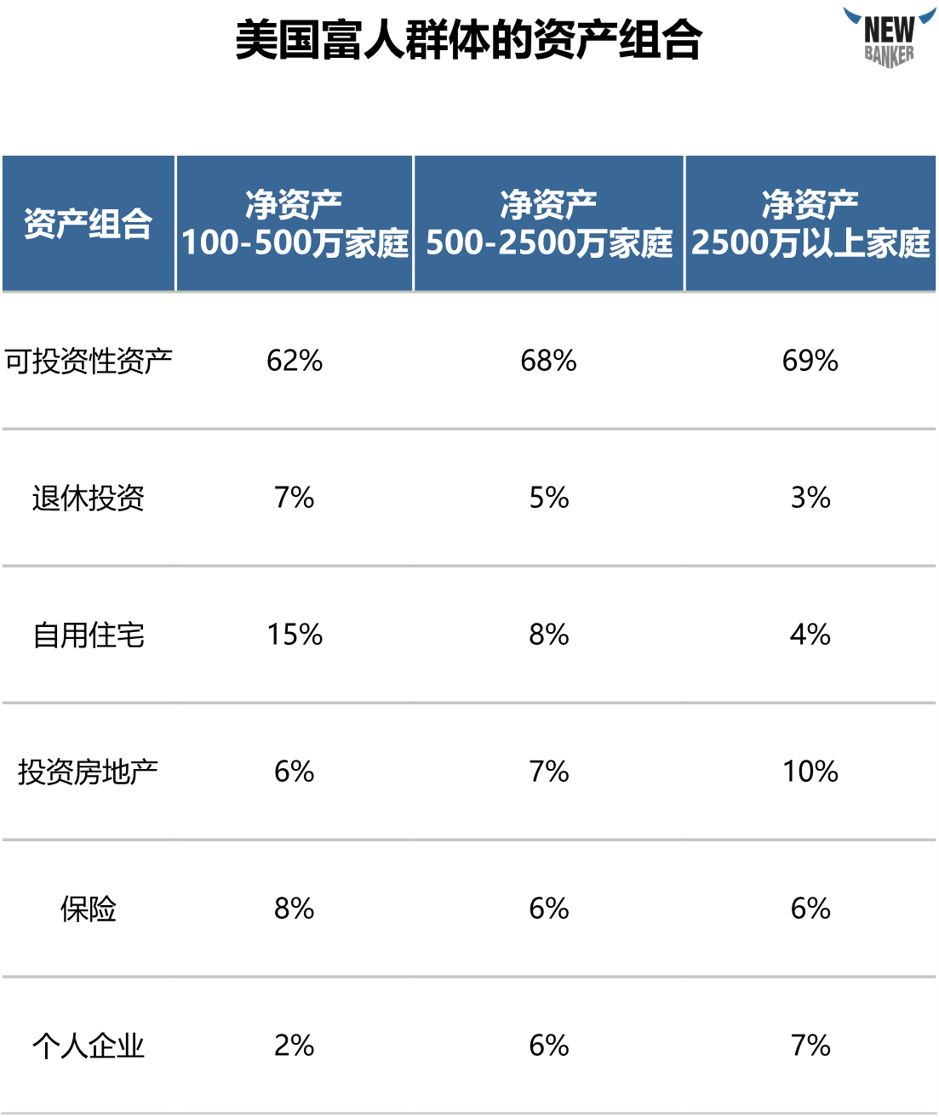
过去十几年,中国居民的财富积累速度很快,但财富管理的能力建设往往滞后于财富增长的速度。很多高净值客户的资产集中在房产、存款或单一股票上,看似"稳",实则存在结构性风险:一旦某个市场进入下行周期,整体资产就会承受较大回撤。专业的财富管理服务,核心不是替客户"赌"一个高收益品种,而是通过分散配置、风险预算和动态再平衡,让资产在不同市场环境下都能保持相对稳健的表现。
北京作为全国的金融监管中心和机构聚集地,投资管理公司数量众多,服务水平参差不齐。客户在选择时,除了看机构背景,更要看其是否具备清晰的投研框架、风控流程和持续服务能力。汉本财富在服务实践中,把"了解客户"放在第一步,通过风险测评、资金用途梳理和流动性需求分析,先明确客户能承受多大波动、资金多久不用,再谈具体配置,这一顺序看似简单,却是很多机构容易忽略的基础环节。
资产配置方案:从单一产品思维转向组合思维
资产配置是财富管理的核心方法论。业内常说"配置决定收益的绝大部分",虽然这一说法在不同市场有争议,但组合思维的重要性毋庸置疑。一个完整的资产配置方案,通常要覆盖以下几类资产:
- 固定收益类:包括债券、货币基金、银行理财等,承担组合的"压舱石"作用,提供相对稳定的票息收入;
- 权益类:包括公募基金、私募基金、股票等,是组合长期增值的主要来源,但波动较大,需要控制比例;
- 另类资产:如信托计划、REITs、黄金等,用于分散与传统股债的相关性;
- 保障类:保险产品在财富管理中承担风险转移和传承安排的功能,不能简单以收益率衡量。
汉本财富在为高净值客户设计资产配置方案时,会根据客户的年龄、家庭结构、企业经营状况和传承需求,确定各大类资产的战略比例,再结合市场估值进行战术调整。这种"战略+战术"的双层框架,既避免了频繁交易带来的成本损耗,也保留了应对市场变化的灵活性。
私募基金管理与合规边界
提到投资管理公司,很多客户会关注私募基金管理业务。需要明确的是,私募基金面向合格投资者,具有较高的准入门槛和风险等级,管理人在募集、投资运作和信息披露等环节都受到监管的严格约束。对于客户而言,选择私募产品时应重点考察管理人的登记备案情况、历史业绩的可持续性、投资策略的透明度以及退出机制是否清晰。
汉本财富在开展相关业务时,坚持在合规框架内运作,注重投资者适当性管理,确保产品风险等级与客户风险承受能力相匹配。金融投资咨询的本质是提供专业判断和决策支持,而不是承诺收益。任何声称"保本保收益"的说法,都值得客户保持警惕。
家族财富管理:从"管钱"到"管传承"
对于资产规模较大的家族客户,财富管理的命题会延伸到传承层面。家族财富管理涉及资产梳理、股权架构安排、保险与信托工具的运用、税务合规以及二代接班人的培养等多个维度。这类服务周期长、个性化程度高,考验的是机构的综合协调能力,而非单一产品的销售能力。
在实践中,汉本财富会协同法律、税务等专业资源,帮助家族客户梳理资产负债表,识别潜在风险点,并在此基础上形成可执行的传承方案。需要强调的是,家族财富管理没有标准模板,每个家庭的成员结构、企业属性和价值观念都不同,方案必须量身定制。
如何选择一家靠谱的北京财富管理公司
面对市场上众多机构,客户可以从几个维度进行判断:
- 资质与合规:核查机构是否具备相应业务资质,是否受到监管处罚;
- 投研能力:了解其研究团队背景、投资决策流程和风控体系;
- 服务透明度:费用结构是否清晰,产品信息披露是否充分;
- 长期陪伴:是否提供持续的投后跟踪与调整建议,而非"卖完即止"。
汉本财富作为北京投资管理公司中的一员,始终把合规经营和客户利益放在首位,通过投资顾问服务与财富管理服务的结合,帮助客户在资本市场、基金、信托、保险等多个领域做出更理性的选择。财富管理是一场长跑,选对同行者,比短期跑得快更重要。
结语
金融市场永远在变化,但财富管理的底层逻辑相对稳定:认清自己、分散风险、长期坚持、合规为先。汉本财富希望以专业的资产配置方案和投资顾问服务,陪伴高净值客户穿越市场周期,让财富管理回归理性与稳健的本源。